Blog · Prix et soumissions
Prix d'une réparation de toiture après la grêle au Québec : coûts et assurance
Publié le 8 juillet 2026
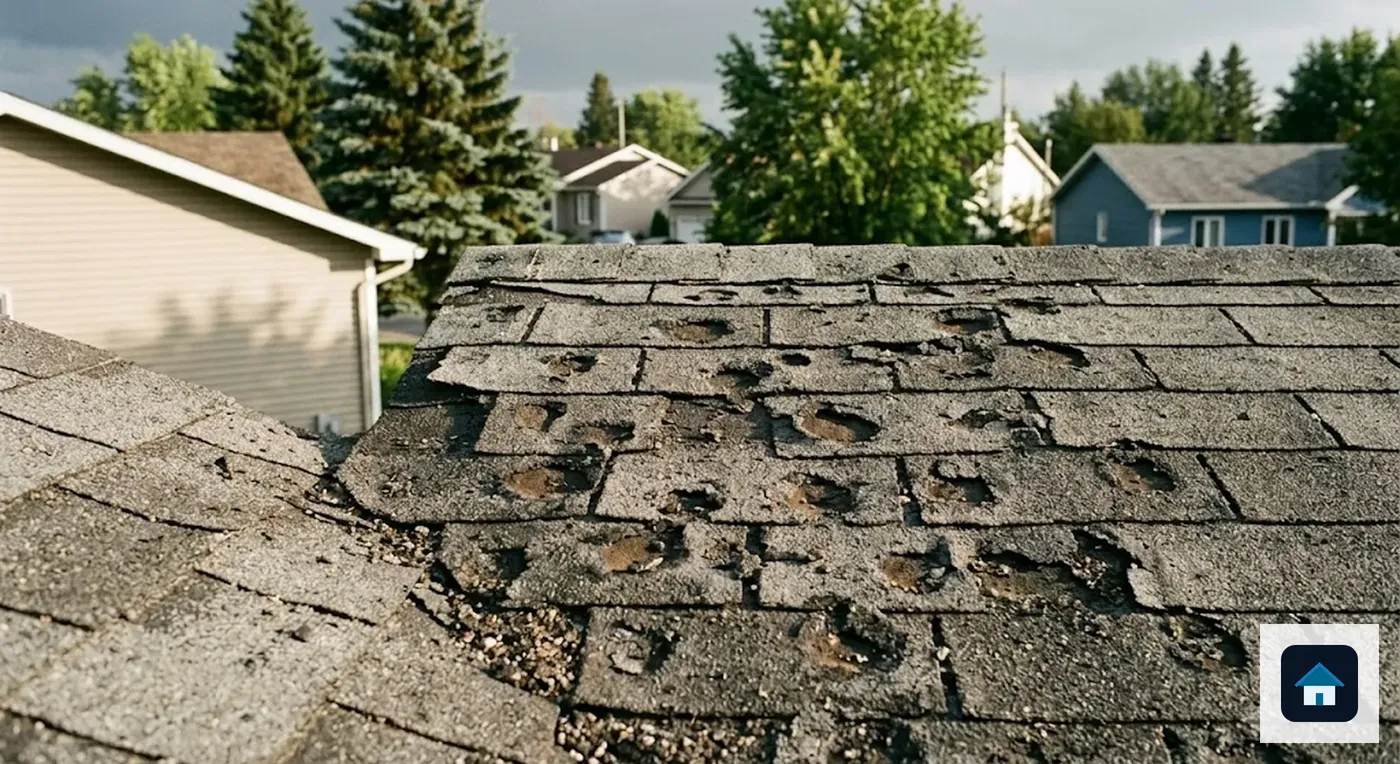
En bref : le prix réparation toiture grêle se situe généralement entre 300 et 2 000 dollars. Le montant dépend du type de dommage, du colmatage simple au remplacement d’une section de bardeaux. Le seuil de bascule vers une réfection complète se situe à environ trente pour cent du prix d’une réfection neuve.
L’assurance habitation couvre généralement un événement soudain documenté comme la grêle, avec une franchise, mais pas l’usure progressive. Photographiez les dégâts avant toute réparation et datez l’événement : ce sont les pièces que l’assureur demande.
Ce prix dépend du type de dommage constaté, pas de la grêle elle-même. Un solin cabossé, quelques bardeaux fissurés ou une membrane élastomère perforée n’entraînent pas la même facture. Le tableau des coûts de réparation de toiture par type d’intervention sert de référence pour chacun de ces cas. Cet article reprend ces fourchettes dans le contexte précis d’un sinistre de grêle, avec l’angle assurance habitation et le seuil à partir duquel une réfection complète devient plus avantageuse qu’une réparation ciblée.
Ce que la grêle abîme vraiment sur une toiture
La grêle ne perce pas systématiquement un toit. Son effet varie selon le matériau de couverture et la taille des grêlons.
Sur un toit en bardeaux d’asphalte, les dommages les plus fréquents sont des bardeaux dénudés (le granulat protecteur arraché par l’impact), des fissures fines ou, dans les cas les plus sévères, des perforations ponctuelles. Les solins autour des cheminées, évents de plomberie et lucarnes se cabossent aussi facilement : le métal plie sous l’impact et se détache, ouvrant la porte à une infiltration même si les bardeaux voisins tiennent bon.
Sur un toit plat en membrane élastomère, la grêle peut fissurer ou perforer localement la membrane, surtout si celle-ci est déjà fragilisée par l’âge ou les UV. Une fuite active après un dégât de toiture exige une intervention plus rapide qu’une réparation planifiée : si de l’eau coule déjà à l’intérieur, la priorité change.
Un bardeau dénudé n’est pas toujours visible du sol. C’est souvent une tache d’eau au plafond après un dégât de toiture qui révèle le problème plusieurs semaines après l’épisode de grêle, une fois qu’une pluie normale s’infiltre par le point affaibli.
Coûts indicatifs par type d’intervention
Les montants suivants sont repris tels quels du tableau publié sur le pilier réparation toiture. Ce sont des fourchettes de marché observées pour le Québec, pas des chiffres propres à un dégât de grêle en particulier : le type d’intervention détermine le prix, pas la cause du dommage.
| Intervention | Fourchette indicative |
|---|---|
| Colmatage de fuite | Environ 300 à 700 dollars, garantie main-d’œuvre d’un à deux ans |
| Remplacement de solin | Environ 400 à 1 200 dollars par solin |
| Remplacement de bardeaux (section) | Environ 500 à 2 000 dollars par section de vingt à cinquante bardeaux |
| Réparation de membrane élastomère | Environ 400 à 1 500 dollars par zone |
| Diagnostic professionnel | Environ 150 à 400 dollars, souvent crédité si les travaux sont confiés au même couvreur |
Ces fourchettes dépendent de la hauteur du toit, de l’accès et du matériau à harmoniser avec l’existant. Un solin de cheminée à trois étages coûte plus cher à remplacer qu’un solin de plain-pied, même s’il s’agit du même type d’intervention.
Cas fréquents après un épisode de grêle
Quelques bardeaux dénudés sur un seul versant
Un impact de grêle localisé sur un seul pan du toit se traite en remplacement de section. Quelques bardeaux ont perdu leur granulat protecteur ou se sont fissurés. Coût : environ 500 à 2 000 dollars selon le nombre de bardeaux touchés, pour une section de vingt à cinquante bardeaux. Le tableau des coûts du pilier réparation toiture le confirme. Un couvreur harmonise la teinte avec les bardeaux existants pour limiter le rapiéçage visible.
Plusieurs solins cabossés (cheminée, évents, lucarnes)
La grêle abîme rarement un seul solin. Une cheminée, deux évents de plomberie et une lucarne cabossés dans le même épisode multiplient les interventions. Chaque solin coûte environ 400 à 1 200 dollars à remplacer. La facture grimpe vite quand plusieurs zones sont touchées en même temps. Un diagnostic écrit qui liste chaque solin évite les mauvaises surprises au moment de la facture finale.
Granulat perdu sur plusieurs pans du toit
Quand la grêle a touché plusieurs versants et que le granulat protecteur est perdu sur de larges surfaces, le calcul change. Additionner les sections de bardeaux à remplacer pan par pan rapproche vite la facture du seuil des trente pour cent. C’est le moment de demander au couvreur une comparaison chiffrée entre réparation cumulative et réfection de toiture complète. Mieux vaut cette comparaison qu’empiler les réparations une par une.
Quand la réparation ne suffit plus : le seuil des trente pour cent
La règle de bascule, déjà publiée sur le pilier réparation toiture, s’applique aussi aux dommages de grêle : si la réparation cumule plusieurs zones et dépasse trente pour cent du prix d’une réfection complète, la réfection devient généralement plus avantageuse.
Une grêle localisée sur un seul versant se traite habituellement en réparation ciblée. Une grêle qui a touché plusieurs pans du toit, avec granulat perdu sur de larges surfaces, rapproche vite la facture de réparation du prix d’une réfection de toiture complète, estimée entre 9 000 et 18 000 dollars pour une maison unifamiliale typique de 1 800 à 2 200 pieds carrés, pose incluse. Un couvreur licencié documente cette comparaison dans un diagnostic écrit avant de recommander l’une ou l’autre option.
Assurance habitation et grêle : ce qui est généralement couvert
La grêle est un événement climatique soudain, pas de l’usure progressive. Cette distinction, déjà établie pour les dégâts de toiture en général, s’applique directement à un sinistre de grêle documentable par une date et, si possible, un rapport météo local.
La plupart des polices d’assurance habitation couvrent un événement soudain documenté (tempête, vent, grêle, chute d’objet), avec une franchise. L’usure progressive, elle, reste exclue : un bardeau déjà fragilisé par vingt ans d’exposition n’est pas un cas d’assurance, même si la grêle a précipité sa défaillance. Le montant exact de la franchise et les délais de réclamation varient d’une police à l’autre : ils ne peuvent pas être généralisés ici, et seule votre police précise fait foi.
Dans tous les cas, photographiez les dégâts avant toute intervention, datez l’événement et conservez le diagnostic écrit du couvreur : ce sont les pièces que l’assureur demande pour traiter une réclamation liée à un sinistre climatique.
Sécurité avant l’inspection post-grêle
Après un épisode de grêle, le toit reste souvent mouillé et glissant, en particulier sur des bardeaux dénudés ou une membrane fissurée. Ce n’est pas le moment de monter inspecter soi-même les dégâts.
Selon la CNESST, le harnais et la liaison antichute doivent être portés par tout travailleur exposé à une chute de plus de trois mètres, une exigence qui s’applique directement à l’inspection d’un toit résidentiel. Laisser l’inspection en hauteur à un couvreur équipé, formé et assuré évite d’ajouter un risque personnel à un dégât matériel.
Confirmer la licence du couvreur avant de signer
Au Québec, les travaux de couverture relèvent de la sous-catégorie 7 (Annexe III) de la licence RBQ, celle qui couvre l’isolation, l’étanchéité, les couvertures et le revêtement extérieur. Le cadre complet de cette licence et des autres normes applicables à la toiture est détaillé sur le pilier licence RBQ d’un couvreur.
Avant de signer, demandez le numéro de licence et vérifiez qu’il couvre bien la sous-catégorie 7. Exigez aussi un diagnostic écrit détaillant les zones touchées et un prix ferme, pas seulement une estimation verbale.
Erreurs coûteuses après un épisode de grêle
- Réparer avant de photographier les dégâts. Commencer les travaux avant d’avoir photographié et daté l’état d’origine complique la réclamation. L’assureur perd sa preuve de référence.
- Monter soi-même inspecter le toit. Un toit mouillé et glissant après la grêle expose à une chute de hauteur. Cette étape revient à un couvreur équipé et assuré.
- Accepter une estimation verbale. Sans diagnostic écrit qui détaille les zones touchées et un prix ferme, la facture finale peut dériver loin de l’estimation de départ.
- Confondre colmatage et remplacement de section. Un colmatage règle une fuite ponctuelle à moindre coût. Une section de bardeaux endommagée demande un remplacement complet, pas un simple ajout de scellant.
- Signer avec un démarcheur sans vérifier la licence. Après un épisode de grêle, des démarcheurs non licenciés sollicitent les quartiers touchés. Vérifier la sous-catégorie 7 avant de signer évite un chantier sans recours.
Questions fréquentes
Combien coûte réparer un toit endommagé par la grêle ? Ça dépend du type de dommage : entre environ 300 dollars pour un colmatage simple et 2 000 dollars pour une section de bardeaux à remplacer, selon le tableau des coûts du pilier réparation toiture. Un diagnostic écrit précise le montant pour votre situation.
L’assurance habitation couvre-t-elle une réparation après la grêle ? Généralement oui pour un événement soudain documenté, avec une franchise dont le montant varie selon la police. L’usure progressive reste exclue. Vérifiez les termes exacts auprès de votre assureur, chaque police diffère.
À partir de quand la réfection devient-elle plus avantageuse qu’une réparation ? Quand la réparation cumule plusieurs zones et dépasse environ trente pour cent du prix d’une réfection complète. Un couvreur licencié documente cette comparaison dans un diagnostic écrit avant toute recommandation.
Faut-il une licence RBQ pour réparer une toiture après la grêle ? Oui. Les travaux de couverture relèvent de la sous-catégorie 7 (Annexe III) de la licence RBQ. Vérifiez le numéro de licence avant de signer un contrat.
Sources
- RBQ, sous-catégorie 7 : isolation, étanchéité, couvertures et revêtement extérieur : « 7. Isolation, étanchéité, couvertures et revêtement extérieur. Cette sous-catégorie autorise les travaux de construction qui concernent l’ignifugation, l’étanchéité, l’isolation, le calorifugeage, les couvertures, le revêtement mural extérieur autre qu’en maçonnerie ainsi que les travaux de construction similaires ou connexes. » (consulté le 2026-07-08)
- CNESST, Harnais et liaison d’arrêt de chute : « Le harnais et la liaison antichute doivent être portés par tout travailleur exposé à une chute de plus de 3 m. » (consulté le 2026-07-08)